香港薪俸稅報稅、扣除與繳稅指南
香港薪俸稅按個人的應課稅入息及相關扣除、免稅額計算。申報責任不只看你是否香港永久居民:稅務局指出,任何人士如有源自香港的受僱入息,都可能須在香港繳薪俸稅。相反,人在香港工作或持有香港身份證,並不代表每筆入息必然都按同一方式課稅;跨境工作、海外受僱、借調、股份利益和僱主提供住宿等情況,須按工作地點、受僱安排和個別事實判斷。稅務局:薪俸稅─僱員須知
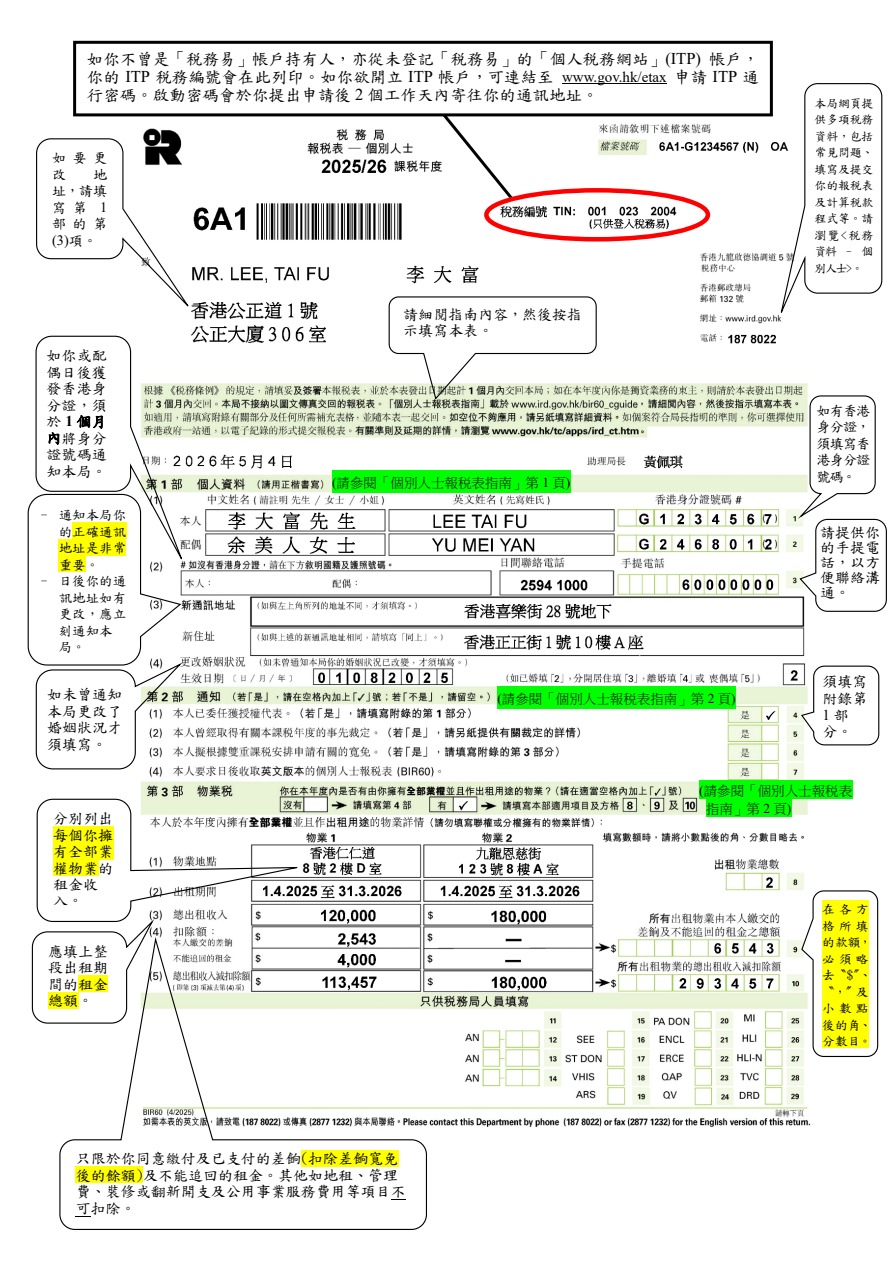
圖片來源:稅務局:個別人士報稅表BIR60樣本。稅務局2025/26課稅年度BIR60樣本首頁,表內姓名、號碼、收入和地址均為示例;正式報稅須使用稅務局發出的報稅表或指定電子服務。
本文聚焦僱員常見的個人報稅表 BIR60 和薪俸稅。BIR60 也可申報全權物業租金收入、獨資業務利潤及選擇個人入息課稅;公司利得稅、合夥業務、物業業權安排或跨境雙重課稅等複雜個案,應另查稅務局專題資料或向合資格稅務專業人士查詢。
先認識課稅年度和報稅責任
香港個人薪俸稅的課稅年度一般由每年 4 月 1 日至翌年 3 月 31 日。例如 2025/26 課稅年度,是指 2025 年 4 月 1 日至 2026 年 3 月 31 日的評稅期間。稅務局通常向已知須課稅的個人發出 BIR60,申報該年度受僱入息;即使你估計收入低於免稅額、沒有收入或最後不需要繳稅,收到報稅表後仍須在限期內填妥交回。
如果你有可能應課稅的香港入息,但沒有收到報稅表,不要推定自己不必處理。薪俸稅和物業稅評稅基期結束後四個月內,應按規定書面通知稅務局;薪俸稅年度的通常通知限期是 7 月 31 日。剛開始在港工作、曾被評為毋須繳稅後收入增加、轉換僱主,或取得僱主以外的應課稅收入時,可用稅務局「就應課稅事項通知」指引核對應如何辦理。
僱主會向稅務局申報僱員薪酬,並通常提供 IR56B 等資料副本,但這不取代僱員自己的 BIR60 申報責任。核對僱主資料時,也要留意花紅、佣金、董事袍金、離職款項、股份獎賞、宿舍或其他非現金利益是否須列報;判斷應課稅與否要按稅務局對該類入息的說明,而非只看糧單上的「底薪」。
收到 BIR60 後按這個順序處理
- 先看報稅年度和限期。確認表格屬哪個年度、是否有附表及需要申報的收入類別,將紙本列明的限期記入行事曆。不要以朋友、稅務代表或僱主收到表格的日期推算自己的限期。
- 收集僱主和家庭資料。準備 IR56B 或薪酬摘要、年內多名僱主的入息、受僱日期、婚姻和受養人資料,以及其他要求申報的入息。核對姓名、香港身份證號碼、通訊地址和銀行資料。
- 整理扣除和免稅額證明。檢查強積金供款、認可慈善捐款、合資格進修開支、住宅租金、居所貸款利息、自願醫保保費、合資格年金/可扣稅自願供款,以及子女、父母或其他受養人免稅額等項目是否適用。不同項目有各自的資格、上限及共同申索規則。
- 填報所有適用部分。如同時有薪金、租金或獨資業務收入,按 BIR60 指示及補充表格申報。若配偶需要在選擇合併評稅、個人入息課稅或某項聯名申索時簽署,不要漏簽。
- 用官方渠道提交並保存確認。可按表格指示郵寄或用個人稅務網站(ITP)電子申報。確認成功提交、保留副本及電子確認記錄;不要把證明文件原件寄出,除非稅務局明確要求。
- 更新地址和聯絡資料。報稅表寄送期間搬屋、離港或更換通訊方式時,盡快在 ITP 或依稅務局指示更新資料,並留意系統訊息和郵件。
限期會按報稅方式和業務情況不同
通常沒有獨資業務的個人,BIR60 須於發出日起一個月內交回;有獨資業務者一般有三個月。稅務局亦可能按特定年度安排電子報稅寬限,或透過稅務代表整批延期;個別延期只會在特殊情況下考慮,必須正式申請並等待批准。
以本指南查核時的 2025/26 年度作例,稅務局於 2026 年 5 月 4 日寄出個別人士報稅表,沒有獨資業務的納稅人一般須在 6 月 4 日或之前提交,獨資業務另有期限;該年度電子申報可獲額外一個月寬限。此日期只作該年度例子,不能套用到下一年度。每次收到表格後,請查看稅務局依時報稅頁面和個人表格上的期限。若限期已過,立即透過官方渠道提交或聯絡稅務局,說明情況,不要等待追收信。
免稅額與扣除:先確認資格,再保留證據
免稅額和扣除額會降低計算應課稅入息時的金額,但不是所有支出都能扣稅。部分項目設有年度上限、受養人年齡或居住條件、指定保單/課程資格或由誰付款的要求。稅務局會調整年度金額;本文不固定列出金額,應在提交當年報稅表前查看免稅額、扣除和稅率表及個別項目說明。
| 類別 | 常見例子 | 申報前核對 |
|---|---|---|
| 個人和家庭免稅額 | 基本免稅額、已婚人士、單親、子女、供養父母/祖父母、供養兄弟姊妹 | 年齡、婚姻狀況、受養關係、同住或經濟供養條件;同一受養人由誰申索 |
| 強制性扣除 | 強積金強制性供款 | 僅申索符合規定的僱員強制性供款部分,並受年度上限約束 |
| 指定支出扣除 | 認可慈善捐款、個人進修、居所貸款利息、住宅租金、自願醫保保費、合資格年金保費及可扣稅自願性供款 | 收據、租約和印花、保單資格、課程認可、付款人與申索人關係及個別上限 |
| 其他情況 | 長者住宿照顧開支、合資格傷殘人士相關項目 | 依該年度條件和證明文件申報,不要把一般生活費自行列作扣除 |
通常毋須在遞交 BIR60 時一併附上所有收據,但稅務局可要求提供證明。保存報稅表副本、僱主收入資料、租約及租金收據、捐款收據、醫保/年金文件、進修收據和受養人資料。應以稅務局指引列明的保存年期為準;如申索居所貸款利息或住宅租金,另核對是否可同時申索、由誰申索和物業/租約的資格。
已婚人士、租金收入和獨資業務
已婚人士選擇評稅方式
夫妻可以按入息、免稅額及扣除安排評估分開評稅、合併評稅或個人入息課稅是否適合。並非所有夫妻都必須合併申報;有些情況可由一方申索已婚人士免稅額,有些則須由雙方共同選擇。先按雙方薪金、租金、業務收入和可申索免稅額比較官方計算結果,再依表格指示提交選擇;婚姻狀況或配偶在港/海外居住,不會自動決定評稅方式。稅務局:免稅額常見問題|個人入息課稅常見問題
同時有租金或獨資業務收入
BIR60 可申報由納稅人全權擁有物業的租金收入和獨資業務利潤,也可按資格選擇個人入息課稅。這種選擇可能讓合資格人士把薪俸、物業和業務來源一併計算,但結果取決於各類收入、可扣開支、配偶及家庭免稅額,不應假設一定較省稅。若物業屬聯權共有、業務由合夥或有限公司經營,申報人和報稅表種類可能不同,按稅務局指引確認。
稅單、暫繳稅和付款
薪俸稅通常採「先按上一年度資料徵收暫繳稅,再以本年度實際入息作最後評稅」的方式。稅單可能同時列出上一年度最後評稅和下一年度暫繳稅,並分期列明繳款日期。收到通知後,不要只看總額;分清稅款所屬課稅年度、已繳暫繳稅抵扣、尚欠款額和每一期到期日。無須繳稅者通常不會收到評稅通知書。
可按稅單上的收款帳號及官方指示以網上銀行、轉數快、繳費靈、電子支票或其他列明方法付款;保留銀行紀錄、交易參考號或電子收據。付款方式、分期申請和未按時繳款的附加費,查閱稅務局繳稅及退稅頁。不要透過陌生短訊連結輸入稅單資料;自行登入 ITP 或由稅務局官方網站進入付款指引。
入息下降或免稅額改變時可查緩繳資格
如果本年度預計應課稅入息實額比上一年度低、失業或減薪,或新添子女/受養人等令免稅額改變,可能可申請緩繳全部或部分暫繳稅。申請須符合理由並在法定期限內提交,常見期限按暫繳稅繳款日前 28 天或通知書發出後 14 天計算(以較後者為準)。遞交緩繳申請不等於自動獲批;收到稅務局決定前,按稅單說明處理款項。稅務局:申請緩繳暫繳稅
不同意評稅或發現報漏資料
收到評稅通知書後,逐項核對入息、免稅額、扣除、暫繳稅抵扣及繳款日期。如認為入息估算、申索或稅款有誤,通常須在評稅通知書發出日期起 一個月內以書面提出反對,清楚列出理由並附上支持文件;部分估計評稅的反對還須同時交回填妥的報稅表。反對期限不會因為申請個人入息課稅而自動延長。稅務局尚未處理反對期間,也不要自行忽略稅單所列付款責任;按通知指示繳款或查詢。稅務局:薪俸稅僱員須知與評稅反對說明
如果已提交的報稅表有遺漏或錯誤,盡快按照 ITP 的更正流程或稅務局指引補充資料。保留更正內容、提交日期和附件紀錄;不要等到日後收到補加評稅才整理證據。
離職、長期離港和改地址
轉工時,向新舊僱主索取或確認相關薪酬和 IR56 表格資料;年內有多名僱主者,申報時把各段受僱入息一併核對。若將永久或長期離港,僱主可能須提交 IR56G 並按稅務局要求暫扣尚未支付的薪酬款項,讓納稅人處理離港前稅務。按稅務局離港納稅人須知查明通知期、僱主程序、報稅表和清稅安排;已離港人士仍須處理收到的報稅表和稅單。
更改通訊地址時應在稅務局指定期限內通知,並確保能收取報稅表、補件信、評稅通知和繳款通知。可在 ITP 更新資料,並保存提交確認。稅務局只會按登記資料寄送信件;搬屋或離港不會自動終止申報責任。
常見問題
僱主已替我申報薪金,我還要填報稅表嗎? 要是你收到 BIR60,仍須按期限提交。僱主申報是其法定責任,不取代僱員的報稅表。
沒有收到 BIR60,就一定毋須報稅嗎? 不一定。若有可能須課稅的香港薪俸入息而未收到報稅表,查看稅務局「就應課稅事項通知」的規定,按期限書面通知稅務局。
短期來港工作的人士要交香港薪俸稅嗎? 是否須稅取決於入息來源、工作日、受僱及安排等具體情況,不單按旅遊或居留身份判斷。訪客逗留條件亦可能限制在港工作;入境許可和稅務責任要分別查核。
收入不高或最後不必繳稅,可以不理報稅表嗎? 不可以。收到 BIR60 仍要如期填交,稅務局會按申報資料判斷是否須繳稅。
可以自行把所有工作開支列為扣稅嗎? 不可以。只有稅務局認可的扣除或免稅額、並符合該項條件的支出才可申索;一般交通、餐飲或服裝開支不能因與工作相關就自動扣除。
個人入息課稅是否一定比較省稅? 不一定。它涉及不同收入來源和配偶情況,應按現行規則比較計算結果;如同時有租金、業務收入或夫妻選擇,先查稅務局示例或尋求專業意見。
資料來源
限期例子按 2025/26 課稅年度資料;免稅額、扣除上限、稅率、網上服務和表格會更新。每次報稅均請以當年度 BIR60、稅單和稅務局最新頁面為準。
- 稅務局:薪俸稅─僱員須知
- 稅務局:填寫及提交個別人士報稅表(BIR60)
- 稅務局:依時提交個別人士報稅表
- 稅務局:就應課稅事項通知稅務局
- 稅務局:免稅額及扣除常見問題
- 稅務局:個人稅務網站(ITP)
- 稅務局:繳稅及退稅
- 稅務局:將會離港的納稅人
資料記錄
資料維護資訊
- 最後查證
- 2026年10月4日