香港旅遊保險保障比較與索償指南
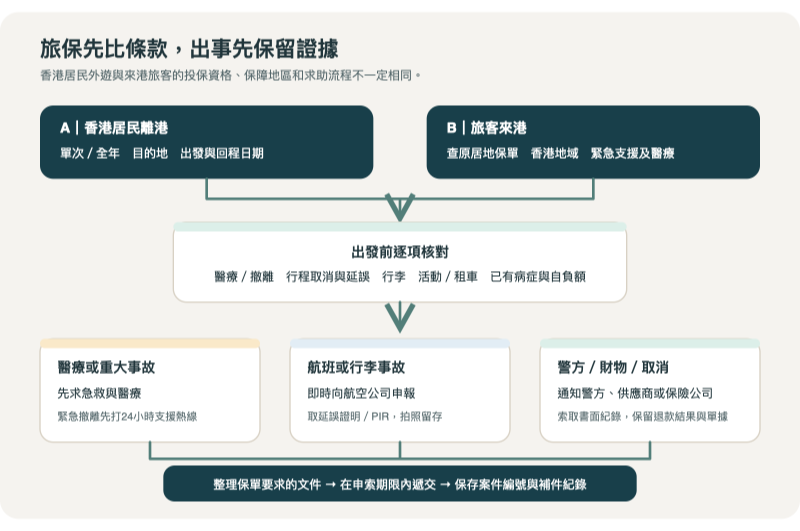
旅遊保險不是只比較「醫療保額最高」或「延誤賠幾多」。保單可能對投保人居住地、旅程起訖、受保地區、每次旅程最長日數、年齡、已有病症、活動種類和申索文件另設條件。香港居民離港的旅保,和外地旅客來港時使用的保單也未必是同一類產品:旅客應先問原居地保險公司香港是否在受保區域,是否要另外購買旅遊醫療保障,以及緊急撤離和返國運送是否包含。
逐項比較保障定義、上限、自負額、除外責任和申索證明的方法可用於不同地方的旅程;但投保資格、監管安排、產品條款和投訴渠道因地區而異。本文是香港篇,集中處理香港居民外遊及訪港旅客會遇到的保障核對與事故留證,不把香港保單規則套用到其他地區。
本篇不替任何公司或計劃排名。消費者委員會調查不同公司計劃時發現,保費相近的方案,其保障上限、受保定義和索償要求仍可差很多;選擇前要對照自己旅程可能發生的損失,而不是只看保障項目數目。消委會旅遊保險計劃比較
先確定你是哪一種旅程
| 情況 | 先核對 | 容易忽略 |
|---|---|---|
| 香港居民離港短遊 | 保單是否由香港出發並適用目的地;受保人年齡、出發日、回程日和全程日數;單次或全年計劃 | 全年計劃通常仍可能設每次旅程最長日數、年度總上限和指定居住/出發地要求,不能因已買全年保單就忽略單次行程條款 |
| 香港居民跨境探親、北上或短程一日遊 | 香港與目的地是否列為受保地域;交通方式、旅程是否有離港/出境定義;是否須有預訂機票或住宿 | 有些保障以有付款證明的交通票或預先安排旅程為觸發條件;日常過境和臨時改道不一定符合旅程定義 |
| 外地旅客來香港 | 原居地保單是否包含香港;是否涵蓋逗留期間的急症、住院、醫療運送和旅程中斷;是否須先聯絡支援熱線 | 不要假設香港居民可買的「離港旅遊保」也接受非居民或涵蓋在港行程;先向發單公司確認受保資格和保單起效地點 |
| 一家人同行 | 每位成員是否逐人列為受保人;兒童和長者年齡限制、共用或個人上限、家庭關係定義 | 家庭總額可能由多位成員共用;某些個人物品、手機和個人金錢保障按人或按物品設上限 |
| 自駕、滑雪、潛水、登山或參加比賽 | 活動是否列為受保活動,是否要求合資格教練、指定路線、租用裝備或額外附加保障 | 一般「旅遊保障」不代表所有冒險或競賽活動均受保;私人責任、租車自負額和車輛本身保障也常有獨立限制 |
用保障情境比較,不用賠償上限排名
1. 醫療費用和緊急支援
先看旅途中因疾病或意外接受診症、住院、手術和處方治療是否受保;再看每名受保人的最高金額、免賠額、自付比例、醫療費用是否與其他保障共用上限,以及返港後覆診期限。香港居民若去醫療費用高的地區,不能只比較「每次賠幾多」,也要看緊急醫療運送、陪同家人探訪、護送無人照顧子女和遺體運返等支援是否有獨立上限。
若需緊急醫療運送或轉院,先按當地急救程序求助,再盡快聯絡保單列明的 24 小時援助熱線。消委會提醒,部分支援服務須由保險公司授權的供應商安排;自行先訂私人救護機、包機或跨境運送,事後未必全數賠回。若旅客在香港就醫,先確認原居地保單是否接受香港醫療收據、醫療報告語言和付款證明。
2. 已有病症、年齡與健康狀況
把投保問卷逐項如實回答。高血壓、心臟病、哮喘、近期受傷、定期覆診或仍在等候檢查的情況,是否屬已有病症及能否附加保障,要按保單定義和保險公司核保回覆確認。不能只因病情穩定、近期沒有發作,便自行推斷相關治療必定受保;投保時沒有披露也可能影響理賠。
長者、嬰幼兒、孕婦及有慢性病的同行者要逐人查年齡和保障限制。特定孕週、產科治療、早產、非緊急治療或嬰兒狀況可能不在一般旅保範圍內;如果行程涉及這些風險,先向保險公司索取書面答覆,並安排原有醫療團隊評估是否適合出行。本文只說明比對方式,不判斷任何人是否適合旅行。
3. 取消、縮短或延誤旅程
「行程取消」和「航班延誤」是不同保障。取消保障一般只涵蓋保單列明、不可預見且有證明的原因,以及無法向航空公司、酒店或旅行社取回的費用;自願改期、改變主意、目的地天氣預報不理想,通常不能直接等同受保事故。若取消是由疾病、意外或親屬事故引起,保單可能要求醫生證明、親屬關係證明、退款結果和已支付費用單據。
航班延誤須看等待時數、起算方式、原因定義、延誤證明由哪個承運人出具、定額津貼或實報實銷、每人或每行程上限,以及轉機錯過後的住宿和交通如何處理。天災、罷工、航空公司停運、機件故障和惡劣天氣的規則可以不同;已公開或已發生的事件也可能屬「已知情況」,在投保後未必受保。出發前已遇颱風、黑雨、紅黑色外遊警示或航空公司公告時,逐字看保單觸發日期,不要只憑網上「打風會賠」的簡表。
4. 行李、手機和旅遊證件
行李保障常同時設總上限、單件上限、每名受保人上限、自負額及手機、電腦、相機、珠寶等特定財物的限制。很多人帶手機、平板和手提電腦,但不同計劃可能不保手機,或只賠一部、並有較低限額。保存物品購買單據、序號和照片,有助證明物品和價值;貴重財物不要只看宣傳頁的行李總額。
行李延誤、遺失或損毀,通常要先向航空公司或實際運輸公司即時申報,取得行李事故報告(PIR)或書面證明,再按保單申索。延誤時購買必需品要保留逐項收據;損壞要多角度拍照並保留行李箱,先問航空公司是否需要檢查或提供維修報價。保險是補償實際損失,已從承運人取得的賠償會影響可再申領金額,不能把同一損失當成獲雙重收益。
5. 個人金錢、私人責任與租車自負額
遺失現金、搶劫、盜竊、旅遊證件、個人責任、信用卡盜用和租車自負額可能各自有不同定義。有些現金保障要求在指定時間內報警並取得警方文件;拾遺或不明原因短少未必算作受保盜竊。若同行者意外損壞酒店物件、傷及他人或造成財物損失,應查私人責任保障的受保對象、法律責任、免賠額及活動除外責任。
自駕時,信用卡附帶的旅保和租車公司提供的保障不一定涵蓋租車自負額、輪胎玻璃、底盤、單車事故、無人看管或違反租車合約。先比較租車合約、當地法定汽車保險、租車公司的碰撞保障與旅保條款,不要只用「有旅遊保」推斷租車事故全包。
投保前逐項抄下這些條款
| 比較欄位 | 看甚麼 | 不要只看甚麼 |
|---|---|---|
| 資格與地域 | 居住地、出發地、目的地、年齡、受保人名單、每次旅程上限 | 網頁是否寫「全球」或「全年」而不看定義 |
| 保障上限 | 每人、每件、每宗事故或全旅程上限;多個保障是否共用總額 | 單一最高數字或首頁宣傳額 |
| 免賠額及自付比例 | 每一項保障的自負額、百分比、限次和必須先付的費用 | 只看保費低不低 |
| 觸發條件 | 延誤要等多久、取消要何種原因、何時須投保、何種活動受保 | 「包括航班延誤」這幾個字 |
| 除外責任 | 已有病症、飲酒、無人看管財物、危險活動、戰爭或已知事故等 | 假設保障範圍沒有例外 |
| 緊急支援 | 24小時電話、語言、先通知流程、直付醫療、撤離授權方式 | 只記得保單號碼,找不到援助熱線 |
| 索償文件與期限 | 醫療報告、警方報案、航空公司證明、原始收據、翻譯和申索時限 | 假設回港後補文件一定來得及 |
有些信用卡會附旅遊保障,但可能要求用該卡支付機票或指定比例團費、受保人必須是持卡人或合資格同行親屬,亦可能只適用於指定年齡和旅程。先向發卡銀行查目前條款,下載完整保單;不要把「刷卡送旅保」當成整團同行者自動有相同醫療和行李保障。
事故發生時按類型處理
身體不適或意外受傷
- 有生命危險時先使用當地急救服務,不要為等保險公司批覆而延誤急救。
- 情況穩定後盡快致電保單上的緊急支援熱線;大型醫療、轉院或撤離前要問是否需要事先授權。
- 到合資格醫療機構求診,記錄醫生姓名、日期、診斷、處方、檢查和醫療報告;收好逐項收據和付款證明。
- 出院或轉院前問醫院能否提供英文或中文醫療報告、診斷證明和明細帳單;資料有誤時即場更正。
航班取消或延誤
- 先向航空公司查改簽、住宿、餐飲和退款安排,保存航班狀態頁、短訊或電郵通知。
- 向航空公司索取書面延誤/取消證明,列明航班、日期時間和原因;保留原登機證、機票、改簽票據和收據。
- 聯絡旅保緊急支援或索償渠道,依保單要求決定哪些額外交通、住宿或餐飲可以先安排。
- 回程後按保單期限提交,不要把航空公司補償、信用卡保障與旅保視為同一筆理賠。
行李延誤、遺失或損毀
- 離開行李認領區前先找航空公司行李服務櫃檯申報,取得 PIR/行李事故報告和個案編號。
- 拍攝行李外觀、行李牌和損壞位置;延誤購買必需品時保存明細收據,避免買非必需品後才問是否可賠。
- 要求航空公司書面說明是否找到、延遲多久、損壞原因及已提供的補償;保留維修報價或無法維修證明。
- 查旅保是否要求先向承運人提出索償,申報金額需扣除已收賠償,並在行程結束後按期限補交文件。
護照、現金或財物被盜
- 人身安全優先,必要時致電當地警察或求助機構;盜竊和遺失的處理方式可能不同。
- 在保單指定時限內報警,取得正式案件紀錄,確認上面寫明時間、地點、被取物品和經過。
- 聯絡原居地使領館或身份文件主管機關辦理證件,保存交通、住宿、補領費用單據及通知。
- 同時通知銀行停卡、電訊商停用 SIM 或找回裝置;保險索償的警方報告不能取代停卡等即時防損處理。
回程後整理索償文件
- 保單號碼、受保人名單、完整保單條款和索償表格。
- 航班行程、登機證、住宿與活動訂單、支付紀錄及取消/退款結果。
- 事故報告:航空公司延誤證明、PIR、警方報案紀錄、酒店或交通供應商書面回覆。
- 醫療資料:診斷、醫療報告、醫生處方、檢查結果、逐項帳單和收據。
- 行李與財物資料:行李牌、物品清單、照片、購買證明、維修報價、已由其他機構支付的款項。
- 額外開支收據:每張收據標註付款日期、旅程段落、用途及與事故的關係。
先把原件掃描備份到安全位置,再照保險公司要求提交副本或原件;不要把唯一一份收據直接寄走而沒有備份。記下提交日期、案件編號、負責部門和補件期限。若遭拒賠,要求保險公司書面指出所依據的保單條文和缺少的證據,再按公司投訴程序或保險投訴局適用範圍尋求跟進。
常見誤解
「有行程取消保障,所有不能去的情況都會賠。」 不是。通常必須符合列明事故、無法退回費用、購買保單時間和證明文件等條件;個人改變主意不必然受保。
「航班延誤任何時數都會賠。」 不是。等待門檻、起算點、延誤原因、轉機安排和給付方式要逐份比較;航空公司提供餐券也可能影響實報實銷的可申領金額。
「行李延誤買甚麼都可以報。」 不是。通常只考慮條款允許的必要用品,並須保存航空公司延誤證明和收據;限額和等待時數各有規定。
「急症費用都會由保險公司直接付款。」 不一定。有的醫療機構要求先付費再申索;大型治療和醫療轉運常要先聯絡緊急支援並取得授權。
「旅保保額越高,保護就越完整。」 不一定。某個項目的最高額高,仍可能受單件限額、共用上限、自負額、除外責任和嚴格申索條件限制。
「信用卡送的保障已經足夠一家人。」 不一定。先確認啟動條件、受保人關係、年齡、目的地、旅程長度、醫療保額、取消保障和申索方式。
出發前檢查清單
- 受保人姓名、年齡和居住地與實際旅程相符;居民外遊與訪客來港的保障方向已確認。
- 目的地、轉機地、出發與回程日期、全年保單每次旅程最長日數均在保障範圍內。
- 已查看醫療費用、緊急撤離、行程取消/縮短、航班延誤、行李和個人財物各自的限額與定義。
- 已申報健康狀況;滑雪、自駕、潛水、登山或其他活動已確認是否受保。
- 已查免賠額、自付比例、每件物品上限、已知事件和申索期限。
- 已把完整保單、24 小時援助電話、保單號碼和索償入口存入離線可開啟的位置。
- 同行者各自知道事故時要聯絡誰,重要藥物、證件和收據會由誰保管。
延伸查詢
- 消委會:旅遊保險計劃比較:比較不同家庭成員與事故情境下的保障差異。
- 消委會:旅遊保險索償條件與文件:查看醫療、行李、取消和延誤申索常見證明要求。
- 消委會:航空公司行李事故與旅保索償:查看向承運人報告和保險補償的先後關係。
- 保險業監管局:旅遊保險主要保障範圍:理解常見保障和外遊警示相關條款。
- 新假期:2026旅遊保險索償攻略及HongKongCard:航班延誤與取消理賠整理:作實際文件清單與條款比較的補充參考;頁面中的產品資料可能更新,應回到保險公司現行保單核對。
- LIHKG旅保索償經驗討論及Reddit旅保拒賠經驗討論:參考事故當下容易漏掉的證明和報告步驟,不將個人個案視為其他保單的賠償承諾。
資料記錄
資料維護資訊
- 最後查證
- 2026年10月4日