利率表示本金在一段時間內增加或計收的比例;利息是否加入本金,會影響之後的計算。本文用固定本金說明單利、複利與年利率/月利率的基本換算,方便讀懂試算表和比較情境。存款、信用卡和貸款的實際算法仍須依各自合約的計息方式、週期、費用和還款規則判讀。
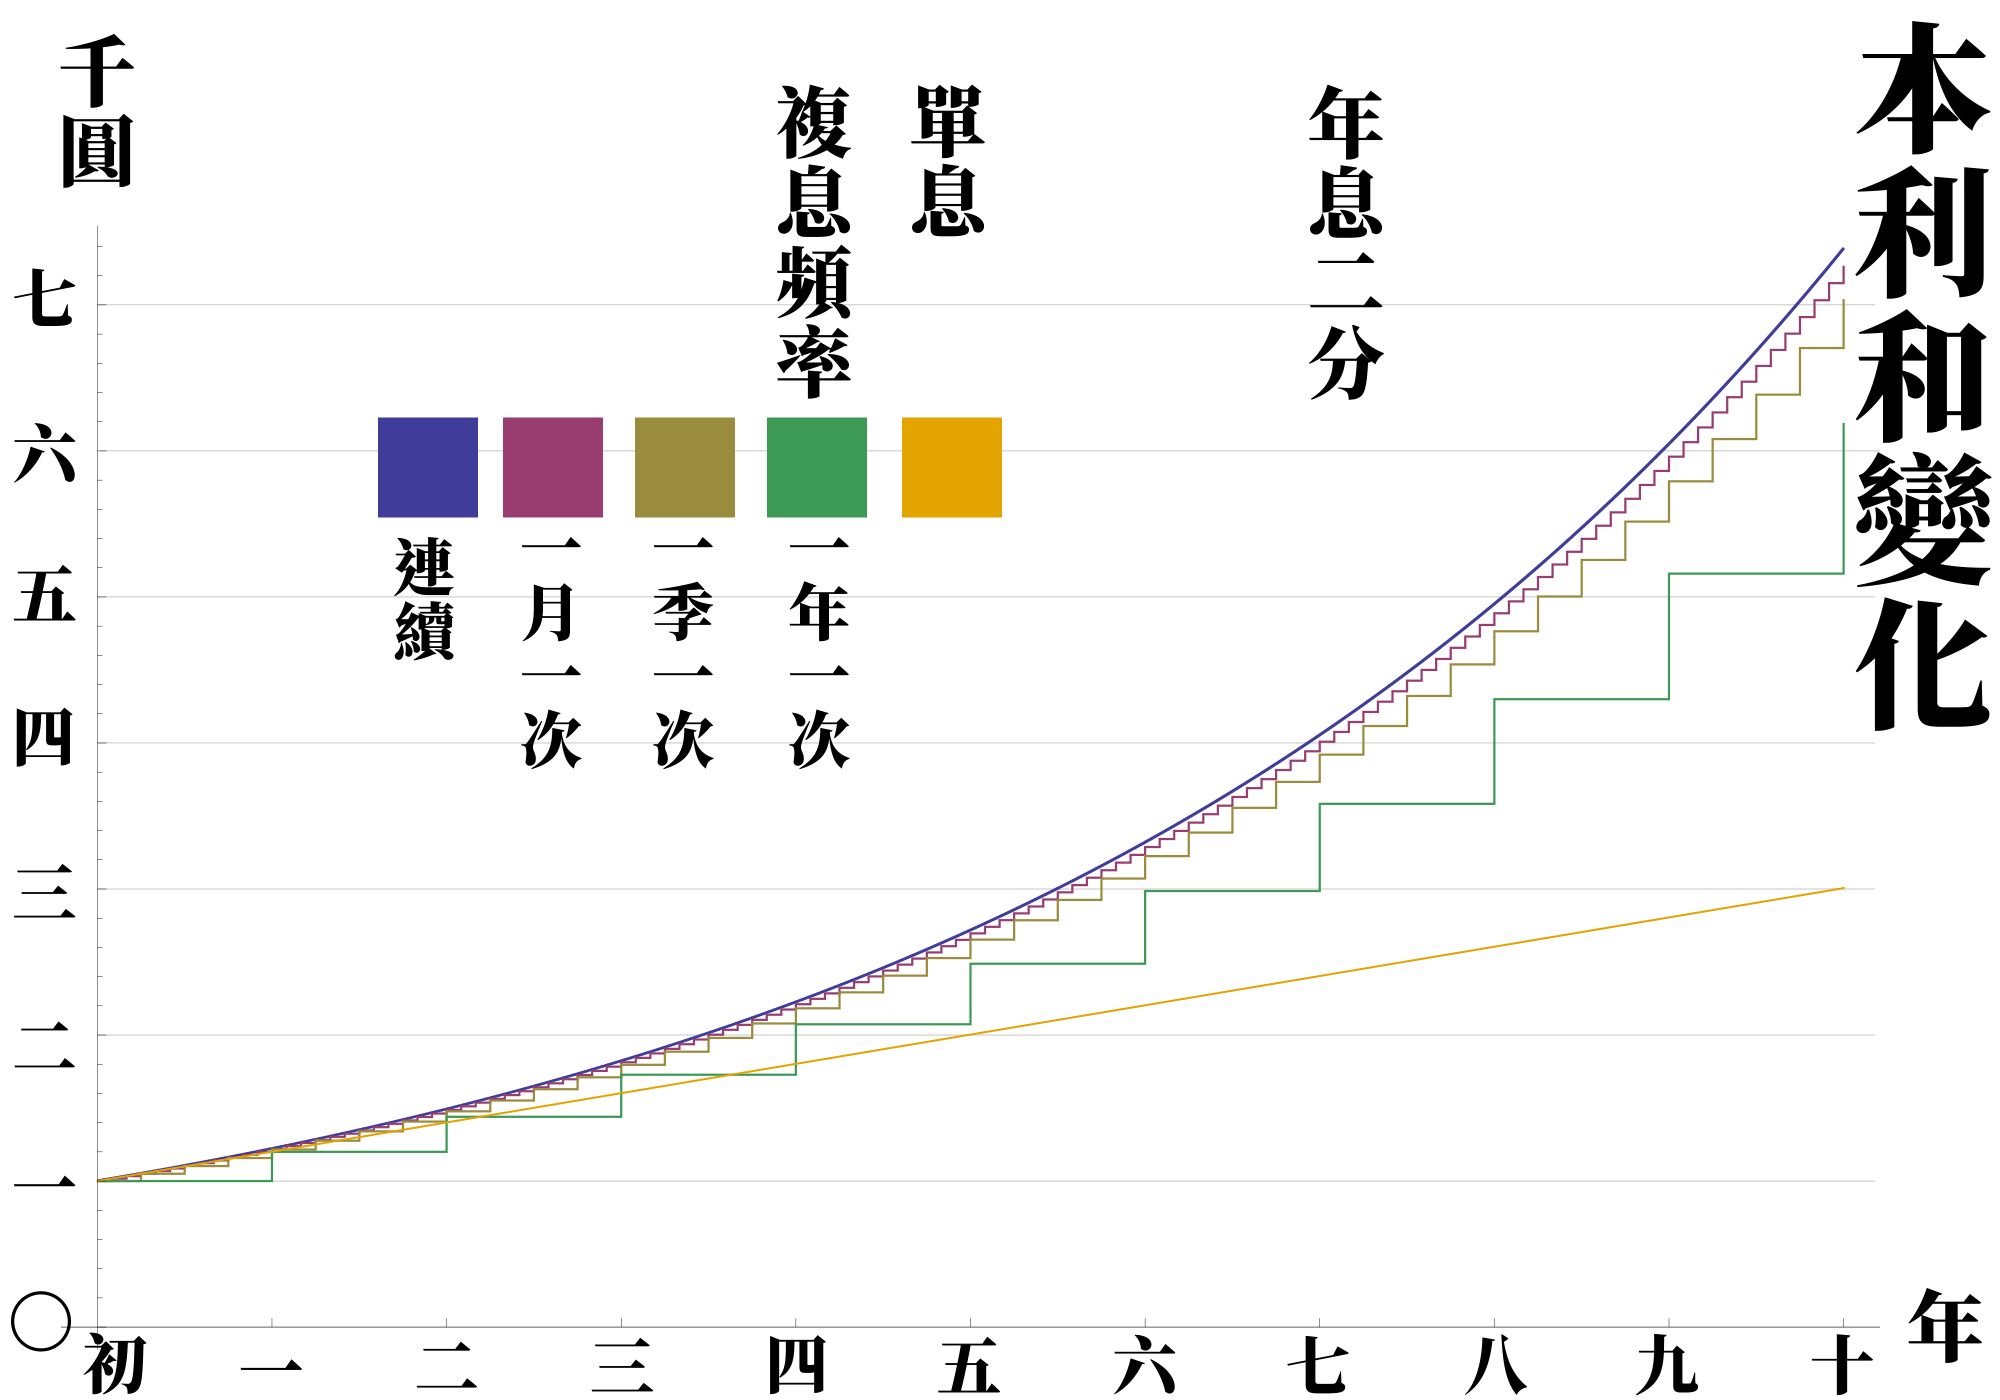
圖例比較單利、年/季/月複利和連續複利;原圖以 1,000 本金和 20% 年利率作示意,與本文表格的利率假設不同,只用來看計息頻率對本利和曲線的影響。圖:HenryLi 改編自 Jelson25,CC BY-SA 4.0。
快速換算方法表
| 要計算的項目 | 公式 | 例子 |
|---|---|---|
| 百分率改成小數 | 利率(%)÷ 100 | 3% = 0.03 |
| 單利利息 | 本金 × 年利率 × 年數 | 10,000 元 × 3% × 2 年 = 600 元 |
| 單利期末金額 | 本金 ×(1 + 年利率 × 年數) | 10,000 ×(1 + 0.03 × 2)= 10,600 元 |
| 每年複利期末金額 | 本金 ×(1 + 年利率)^年數 | 10,000 × 1.03² = 10,609 元 |
| 每月複利期末金額 | 本金 ×(1 + 年利率 ÷ 12)^(12 × 年數) | 10,000 ×(1 + 0.03 ÷ 12)^24 ≈ 10,618 元 |
| 名目年利率換成月利率 | 年利率 ÷ 12 | 12% ÷ 12 = 每月 1% |
| 月複利換成年有效利率 | (1 + 月利率)^12 − 1 | 月利率 1% → 年有效利率約 12.68% |
名目年利率除以 12是常見的月利率換算法,但只有在計息規則確實採每月複利時,才能用同一假設比較年度結果。若已知月複利利率,要算一年實際累積比例,使用 (1 + 月利率)^12 − 1;不能把月利率直接乘 12 當成年有效利率。
單利和複利差在哪裡
- 單利: 每期只按原始本金計息,已累積的利息不加入本金。公式為
期末金額 = 本金 ×(1 + 年利率 × 年數)。 - 複利: 已計入的利息會併入本金,之後利息也會對這部分計算。公式為
期末金額 = 本金 ×(1 + 每期利率)^期數。 - 每月投入或提領: 不能只套固定本金公式;每筆現金流進出的日期和計息週期都會影響結果,需使用能輸入定期投入的試算工具。
本金 10,000 元的單利與年複利比較
下表假設一次投入 10,000 元、固定年利率、期末不再投入或提領,並以每年複利計算。利率只作數學示例,不代表任何存款、貸款或投資商品的現行利率。
| 年利率 | 1 年單利 | 1 年複利 | 3 年單利 | 3 年複利 | 5 年單利 | 5 年複利 |
|---|---|---|---|---|---|---|
| 1% | 10,100 元 | 10,100 元 | 10,300 元 | 10,303 元 | 10,500 元 | 10,510 元 |
| 3% | 10,300 元 | 10,300 元 | 10,900 元 | 10,927 元 | 11,500 元 | 11,593 元 |
| 5% | 10,500 元 | 10,500 元 | 11,500 元 | 11,576 元 | 12,500 元 | 12,763 元 |
一年後,若兩種方式都按同一固定年利率,單利和每年複利的期末金額相同;時間拉長後,複利因利息也持續計息,結果會逐漸不同。
名目年利率換成月利率與年有效利率
以下假設每月計息、每月複利,且一年按 12 個月計算。年有效利率表示把週期複利效果納入後,一年累積的比例。
| 名目年利率 | 月利率(年利率 ÷ 12) | 年有效利率(每月複利) |
|---|---|---|
| 1% | 約 0.0833% | 約 1.005% |
| 3% | 0.25% | 約 3.042% |
| 5% | 約 0.4167% | 約 5.116% |
| 12% | 1% | 約 12.683% |
年有效利率用 (1 + 名目年利率 ÷ 12)^12 − 1 計算。例如名目年利率 12%,每月利率是 1%,一年有效累積為 (1.01)^12 − 1 ≈ 12.683%,高於 12%。
看到利率時要一起確認的條件
| 標示或情境 | 要問清楚什麼 | 為什麼重要 |
|---|---|---|
| 年利率 | 是名目年利率、年有效利率,還是特定期間的優惠利率 | 名目利率未必包含每期複利效果;優惠利率也可能有期限 |
| 月利率 | 是否按月計息、按月複利,以及利息何時入帳 | 月利率乘 12 只得到名目年化比例,不一定是有效年率 |
| 日利率/信用卡利息 | 合約採 360 日、365 日或逐日餘額計算的哪種方式 | CFPB 說明日週期利率通常由 APR 除以發卡機構採用的 360 或 365 計算;各機構條款可能不同 |
| 貸款總費用 | 是否還有手續費、帳管費、保險或其他收費 | 只比較名目利率可能無法反映實際借款成本 |
| 定期投入/分期還款 | 每筆金額何時存入、何時還款,以及本金餘額如何變動 | 不是固定本金一直不變的單一複利算式 |
信用卡、房貸、分期付款或存款的實際帳務可能依每日餘額、付款日、入帳日、費用、級距和法規揭露方式計算。本文的年/月換算用於理解數學關係,不代替合約中的總費用或應繳金額試算。
參考資料
- Investor.gov:Compound Interest Calculator(提供本金、投入金額、年期、利率和複利頻率的試算欄位)
- CFPB:How does compound interest work?(說明複利包含原本金和累積利息的計息概念)
- CFPB:What is a daily periodic rate on a credit card?(說明信用卡日週期利率及 APR 除以 360 或 365 的常見方式)
- Wikimedia Commons:本利和變化、單息與複息圖:HenryLi 改編自 Jelson25 的複利頻率圖,CC BY-SA 4.0;原圖英文版說明採 1,000 本金與 20% 年利率作示例。
